Installation einer Photovoltaikanlage gilt nicht als energetische Maßnahme
Entgegen der Ansicht vieler Steuerrechtler hat das Finanzgericht Düsseldorf entschieden, dass eine Photovoltaikanlage zum Betrieb einer Wärmepumpe nicht als energetische Maßnahme steuerbegünstigt ist.
Verteilt auf drei Jahre können 20 % der Kosten für bestimmte energetische Maßnahmen an einem zu eigenen Wohnzwecken genutzten Gebäude auf die Einkommensteuer angerechnet werden. Maximal sind damit 40.000 Euro an Steuerersparnis möglich. Zu den begünstigten Maßnahmen zählt auch die Erneuerung der Heizungsanlage oder die Optimierung bestehender Heizungsanlagen, sofern diese älter als zwei Jahre sind. Die Installation einer Photovoltaikanlage ist dagegen keine steuerbegünstigte energetische Maßnahme, auch wenn der durch sie erzeugte Strom zum Betrieb einer Wärmepumpe verwendet wird. Das hat das Finanzgericht Düsseldorf entschieden.
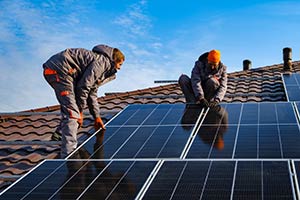
Nach Meinung des Gerichts ist die Verwendung von Solarstrom für die Wärmepumpe nur eine mittelbare Unterstützung der Heizungsanlage. Der Solarstrom ist keine Wärmequelle der Wärmepumpe und die Wärmepumpe wäre auch bei Betrieb mit Netzstrom begünstigt, weil die Photovoltaikanlage und die Wärmepumpe eigenständige Anlagen sind. Das Gericht hat damit der Ansicht diverser renommierter Steuerrechtler widersprochen, die auch eine Photovoltaikanlage zum Betrieb einer Wärmepumpe als begünstigt einstufen.
Ob die Kläger gegen das Urteil Revision eingelegt haben, wird sich zeigen. In jedem Fall sollte in vergleichbaren Fällen der Abzug beantragt und im Fall einer Ablehnung durch das Finanzamt Einspruch eingelegt werden. Falls es dann ein Revisionsverfahren gibt, kann das Ruhen des Einspruchsverfahrens beantragt werden, bis eine Entscheidung des Bundesfinanzhofs vorliegt.
